
Les entreprises concernées par la troisième aide carburant des transporteurs doivent s’enregistrer auprès de l’Agence de services et de paiement au plus tard le 9 novembre 2026. Le dispositif couvre les mois de juin, juillet et août 2026. Il résulte du décret du 23 septembre 2026, publié le 24 et entré en vigueur le 25 septembre.
L’aide vise le transport public routier de marchandises et le transport collectif de voyageurs par autocar. Elle ne constitue pas un remboursement général du gazole et ne concerne pas les poids lourds utilisés pour compte propre hors des conditions prévues. Une seule analyse au niveau du SIREN doit regrouper l’entreprise et ses établissements.
Quelles entreprises peuvent demander l’aide ?
L’entreprise doit être établie en France, employer moins de 1 000 salariés à la date du dépôt et disposer d’une licence intérieure ou communautaire de transport public de personnes ou de marchandises. Son activité principale doit correspondre à l’un des codes NAF énumérés par le décret.
La situation fiscale et sociale est également examinée. L’entreprise ne doit pas avoir de dette impayée au 31 décembre 2024, sauf les exceptions prévues : dette réglée, plan de règlement respecté, faible dette fiscale ou contentieux répondant aux conditions du texte.
Pour une demande supérieure à 5 000 € par mois, le ratio entre le résultat courant avant impôts et le chiffre d’affaires doit être inférieur ou égal à 1 % sur les exercices de référence. Une entreprise sans exercice clos avant le 30 avril 2026 voit l’aide plafonnée à 5 000 € par mois.
Quels véhicules sont éligibles ?
Le véhicule doit appartenir à une catégorie prévue par le décret, être la propriété de l’entreprise ou faire l’objet d’une location longue durée ou d’un crédit-bail, être réellement exploité pour le transport public routier et respecter les obligations de contrôle technique.
Le parc doit être rapproché des cartes grises, contrats de location, copies de licences et périodes d’exploitation. Un véhicule cédé, immobilisé ou non affecté à l’activité concernée ne doit pas être intégré par automatisme.
| Catégorie | Montant unitaire mensuel |
|---|---|
| Autocar | 250 € |
| Véhicule léger de moins de 10 places affecté au transport collectif | 70 € |
| Porteur marchandises jusqu’à 3,5 t | 70 € |
| Porteur de plus de 3,5 t à 7,5 t | 100 € |
| Porteur de plus de 7,5 t à moins de 26 t | 250 € |
| Porteur d’au moins 26 t | 400 € |
| Tracteur routier de marchandises | 500 € |
Le montant total pour les trois mois est égal à trois fois la somme obtenue à partir du nombre de véhicules de chaque catégorie et du montant unitaire. Le plafond global est de 180 000 € par entreprise. Certains codes NAF subissent en plus un plafonnement lié au nombre de copies de licence.
Comment préparer la demande ?
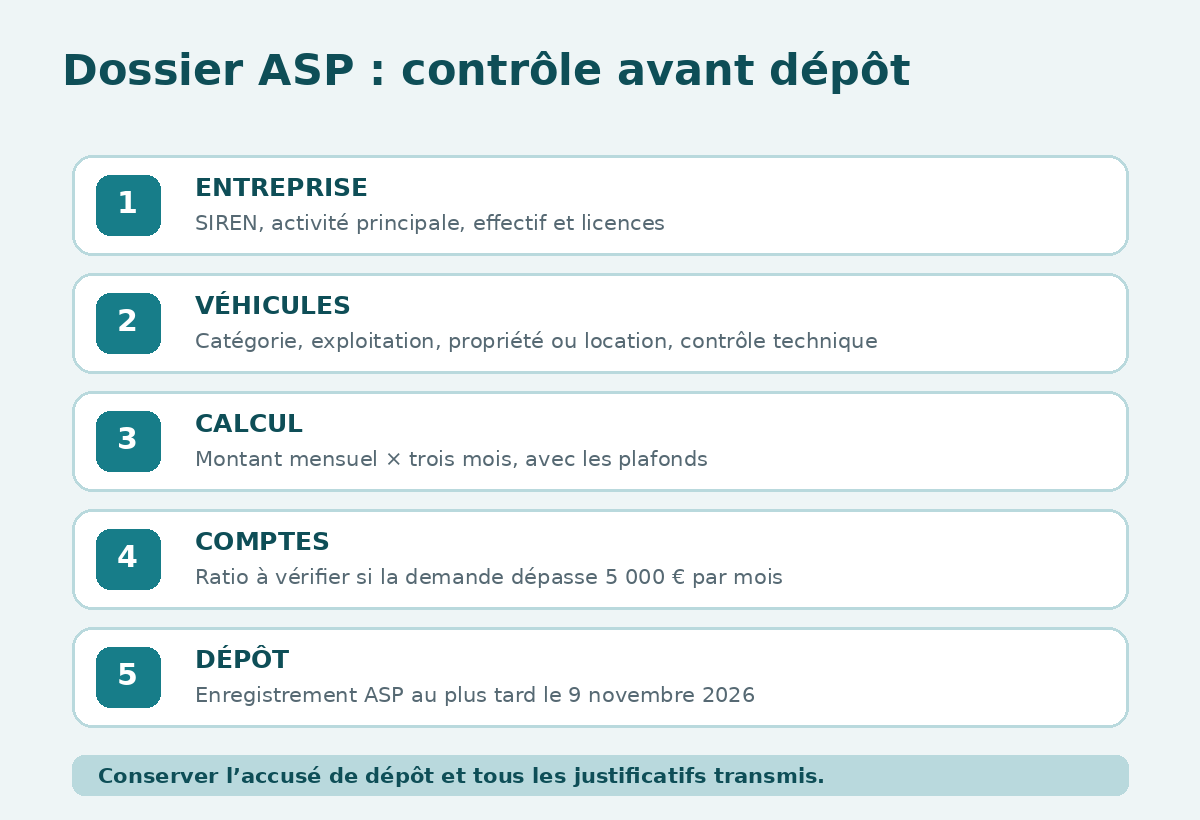
- Désigner le déposant : représentant légal ou personne habilitée.
- Vérifier le SIREN : consolider les établissements dans une demande d’entreprise cohérente.
- Contrôler l’activité : code NAF, licences et part réelle du transport public routier.
- Nettoyer le parc : immatriculations, catégories, propriété ou location et contrôle technique.
- Calculer l’aide : nombre de véhicules, montant unitaire, trois mois et plafonds.
- Préparer les comptes : ratio de résultat si la demande dépasse 5 000 € par mois.
- Déposer puis archiver : accusé, déclaration et justificatifs transmis.
Le décret officiel du troisième dispositif d’aide aux transporteurs fixe les bénéficiaires, le calcul, les véhicules et l’échéance du 9 novembre. Le portail ASP sert au dépôt ; le décret reste la référence pour vérifier un cas complexe.
Exemple de calcul
Une entreprise exploite, pendant les trois mois, cinq tracteurs routiers éligibles et deux porteurs de 26 tonnes ou plus. La base mensuelle est de 5 × 500 €, plus 2 × 400 €, soit 3 300 €. Le montant calculé sur trois mois est donc de 9 900 €, sous réserve de l’éligibilité complète de l’entreprise et des véhicules.
Comme le montant dépasse 5 000 € par mois uniquement si la base mensuelle franchit ce seuil, le service comptable doit tester le critère sur le montant mensuel de la demande, pas sur le total des trois mois. Il faut aussi vérifier le ratio économique et le mécanisme de restitution prévu pour certaines entreprises dont la situation s’améliore fortement.
Une vérification peut encore intervenir après le paiement
L’obtention de l’aide ne clôt pas toutes les obligations. Lorsqu’une entreprise a reçu plus de 5 000 € par mois et que son excédent brut d’exploitation de l’exercice comprenant août 2026 dépasse le seuil fixé par le décret, une restitution peut être due. Les justificatifs correspondants doivent être transmis à l’ASP avant le 31 octobre 2027. Le service comptable doit donc conserver le dossier au-delà de l’encaissement et programmer ce contrôle.
Quelles erreurs fragilisent le dossier ?
- Mélanger les trois dispositifs 2026 et leurs périodes.
- Déclarer plusieurs fois le même véhicule ou le même établissement.
- Inclure un véhicule non exploité pour le transport public routier.
- Oublier un plafond lié aux copies de licence.
- Calculer le seuil de 5 000 € sur trois mois au lieu du mois.
- Attendre le dernier jour pour obtenir l’habilitation ou les pièces comptables.
Cette aide est distincte de l’indexation gazole dans les contrats de transport et du R-Pass Alsace prévu en 2027. Le premier mécanisme concerne la relation commerciale, le second une future redevance, alors que l’aide est une subvention publique exceptionnelle.
Après le dépôt, l’entreprise doit conserver les justificatifs. L’ASP peut demander les documents prouvant l’éligibilité de l’entreprise et des véhicules. Le suivi véhicule par véhicule peut être complété par les principes d’éco-conduite du poids lourd et de suivi de la consommation.
Questions fréquentes
Le 9 novembre est-il la fin de la période aidée ?
Non. La période aidée couvre juin à août 2026. Le 9 novembre est l’échéance d’enregistrement auprès de l’ASP.
Le plafond de 180 000 € est-il garanti ?
Non. C’est un maximum par entreprise. Le montant dépend du parc éligible, du calcul réglementaire et de la validation du dossier.
Les aides des trois périodes peuvent-elles se cumuler ?
Le décret prévoit le cumul avec les deux dispositifs antérieurs, sous réserve des conditions et plafonds applicables.
Une entreprise sans exercice clos peut-elle demander l’aide ?
Oui si elle remplit les autres critères, mais l’aide est alors plafonnée à 5 000 € par mois.