Assurance auto et obligations légales
En France, tout véhicule terrestre à moteur qui circule ou peut circuler doit être assuré au minimum avec une assurance responsabilité civile, appelée aussi assurance au tiers. C’est une obligation légale.
La responsabilité civile sert à indemniser les dommages causés aux autres :
- dommages corporels : blessure d’un piéton, d’un passager, d’un cycliste, d’un autre conducteur ;
- dommages matériels : véhicule endommagé, clôture cassée, mobilier urbain touché.
Elle ne couvre pas forcément vos propres dommages si vous êtes responsable, sauf garanties supplémentaires prévues au contrat.
Les principaux types de garanties
Selon le contrat, l’assurance peut prévoir plusieurs niveaux de protection :
- Assurance au tiers : couverture minimale obligatoire ;
- Tiers étendu : peut ajouter vol, incendie, bris de glace, événements climatiques ;
- Tous risques : couverture plus large, y compris souvent vos propres dommages, même si vous êtes responsable, selon les conditions du contrat.
Il peut aussi exister des garanties complémentaires :
- protection du conducteur ;
- assistance dépannage ;
- véhicule de remplacement ;
- protection juridique.
Ce que le conducteur doit pouvoir justifier
Lors d’un contrôle, vous devez notamment pouvoir justifier que le véhicule est assuré. Les modalités pratiques peuvent évoluer, mais l’obligation d’assurance, elle, reste permanente.
Vous devez aussi vérifier que :
- le conducteur est autorisé par le contrat, si des restrictions existent ;
- l’usage déclaré correspond à la réalité : trajet privé, domicile-travail, usage professionnel ;
- les conducteurs secondaires sont déclarés si nécessaire ;
- le véhicule assuré est bien celui utilisé.
En cas de défaut d’assurance
Conduire sans assurance est une infraction grave. Les conséquences peuvent être très lourdes :
- sanctions pénales et financières ;
- immobilisation ou confiscation possible du véhicule ;
- indemnisation personnelle des victimes si vous causez un accident.
Si vous provoquez un accident sans assurance, les victimes doivent être indemnisées. Ensuite, les sommes versées peuvent être réclamées au conducteur responsable, parfois pendant longtemps et pour des montants très élevés, surtout en cas de blessures graves.
Responsabilité du conducteur : principe général
En circulation, un conducteur est responsable lorsqu’il commet une faute de conduite ou ne respecte pas une règle de sécurité. Exemples fréquents :
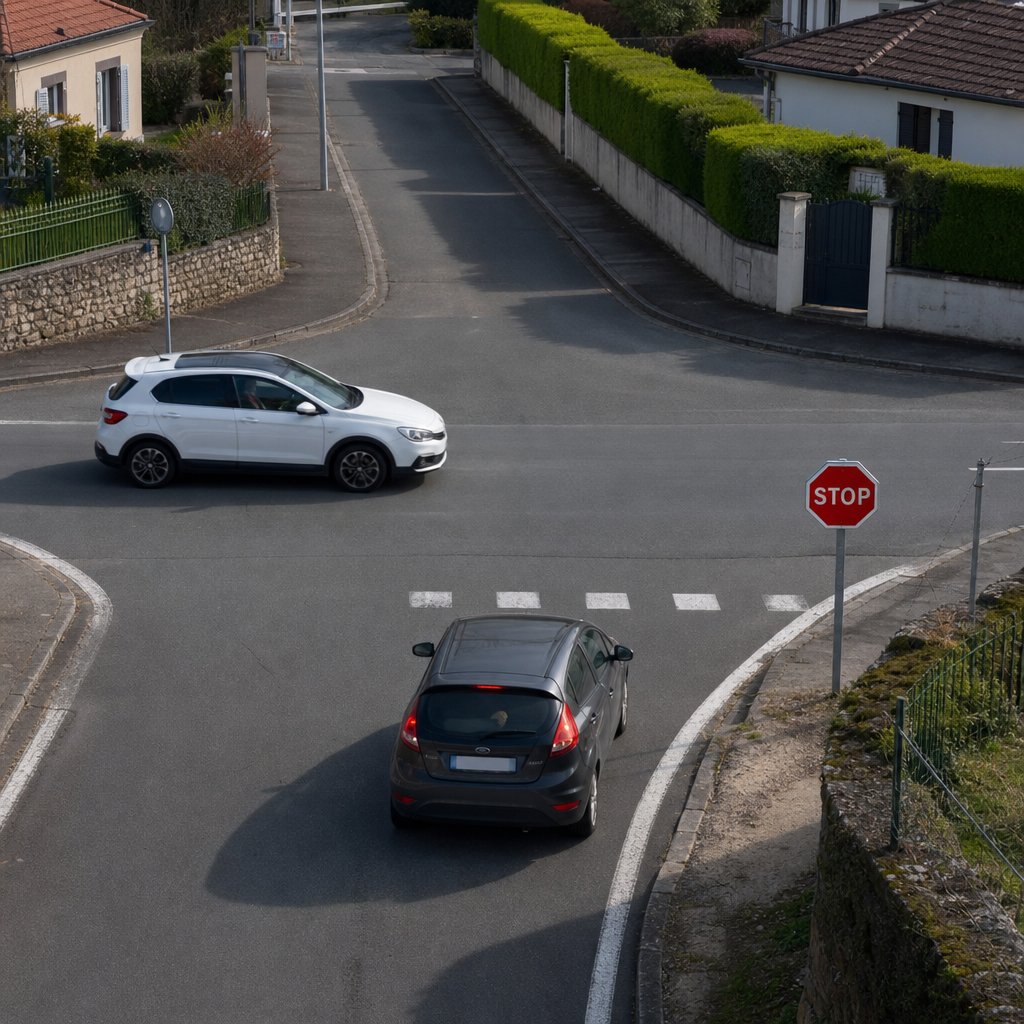
- non-respect d’un stop ;
- refus de priorité ;
- vitesse inadaptée ;
- distance de sécurité insuffisante ;
- changement de voie dangereux ;
- téléphone tenu en main ;
- manœuvre sans contrôle.
La responsabilité peut être :
- totale : vous êtes entièrement responsable ;
- partagée : plusieurs conducteurs ont commis une faute ;
- nulle : vous n’avez pas causé l’accident.
Exemples concrets de responsabilité
- Vous percutez l’arrière d’une voiture dans un embouteillage : en général, votre distance de sécurité insuffisante engage votre responsabilité.
- Vous sortez d’une place de stationnement et heurtez un véhicule qui circule : le véhicule qui manœuvre est généralement responsable.
- Vous brûlez un feu rouge et entrez en collision avec une voiture qui circulait normalement : votre responsabilité est très clairement engagée.
- Vous changez de file sans vérifier l’angle mort et touchez une moto : la responsabilité du changement de direction vous incombe en principe.
Cas particuliers utiles au permis B
Prêt du véhicule
Vous pouvez parfois prêter votre voiture, mais il faut vérifier le contrat. Certains contrats :
- autorisent le prêt sans condition ;
- l’autorisent avec une franchise plus élevée ;
- le limitent à certains conducteurs ;
- l’interdisent à un jeune conducteur non déclaré.
Jeune conducteur
Un conducteur novice peut payer plus cher son assurance, car le risque statistique est considéré comme plus élevé. Une fausse déclaration à l’assureur peut entraîner :
- réduction d’indemnisation ;
- nullité du contrat dans les cas graves ;
- refus de garantie selon la situation.
Alcool, stupéfiants et conduite dangereuse
Même si des victimes sont indemnisées, l’assureur peut ensuite se retourner contre le conducteur dans certaines situations graves, par exemple en cas de :
- conduite sous alcool ou stupéfiants ;
- défaut de permis valable ;
- fausse déclaration ;
- infraction volontaire particulièrement grave selon le contrat et la loi applicable.
Bonus-malus
Le bonus-malus est un mécanisme qui fait varier la cotisation selon les sinistres responsables. En règle générale :
- si vous conduisez sans accident responsable, vous gagnez du bonus ;
- si vous avez un accident responsable, vous subissez du malus.
Pour l’examen du code, retenez surtout que la façon de conduire a des conséquences : sécurité, responsabilité et coût de l’assurance.
Constat amiable et accident responsable
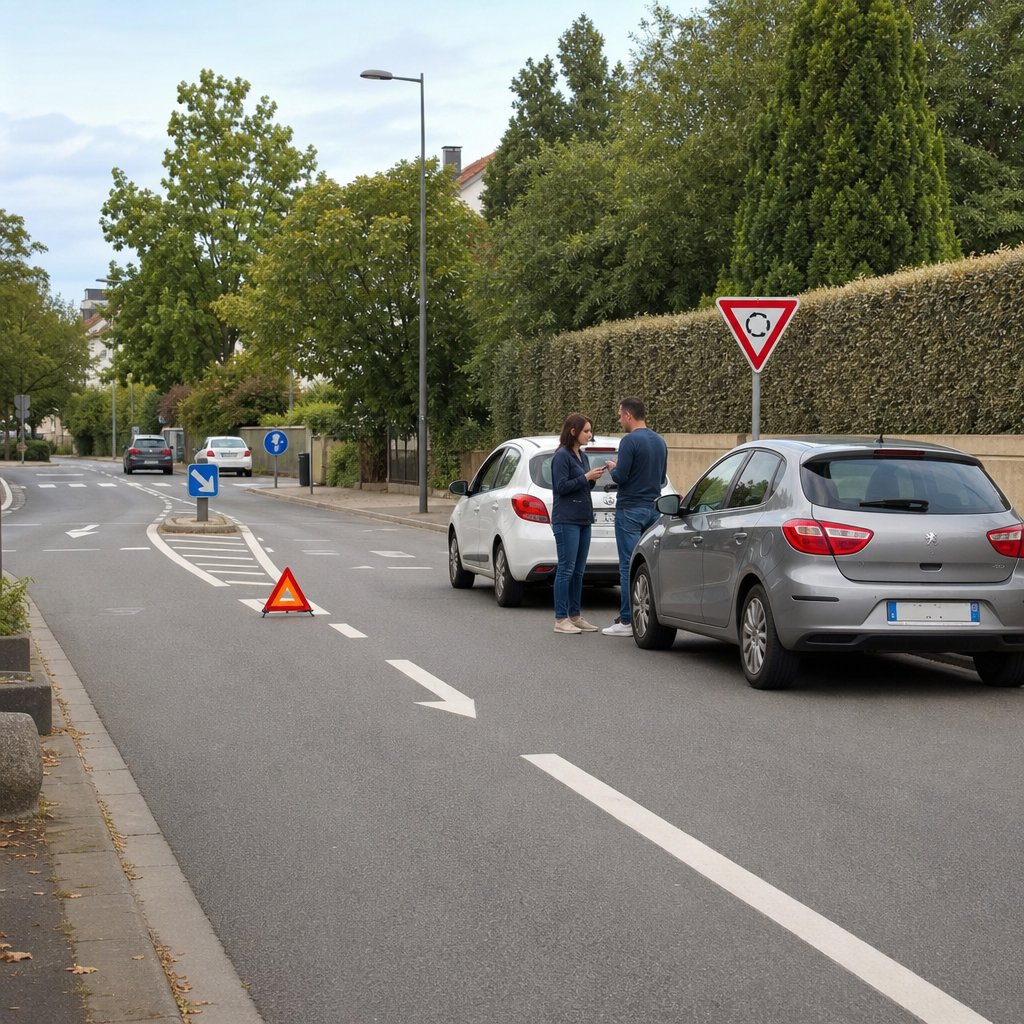
En cas d’accident, il faut d’abord protéger, alerter, secourir si nécessaire.
Les bons réflexes immédiats
- S’arrêter immédiatement ;
- Sécuriser la zone sans se mettre en danger ;
- Allumer les feux de détresse si nécessaire ;
- Mettre le gilet de haute visibilité avant de sortir si la situation l’exige ;
- Installer le triangle lorsqu’il peut l’être sans danger et hors autoroute ou voie rapide si les conditions le permettent ;
- Appeler les secours si une personne est blessée ou si la situation est dangereuse ;
- Relever les informations utiles.
Sur autoroute, il ne faut pas prendre de risques inutiles. Si vous êtes hors du véhicule, placez-vous derrière la glissière de sécurité si c’est possible.
Le constat amiable : à quoi sert-il ?
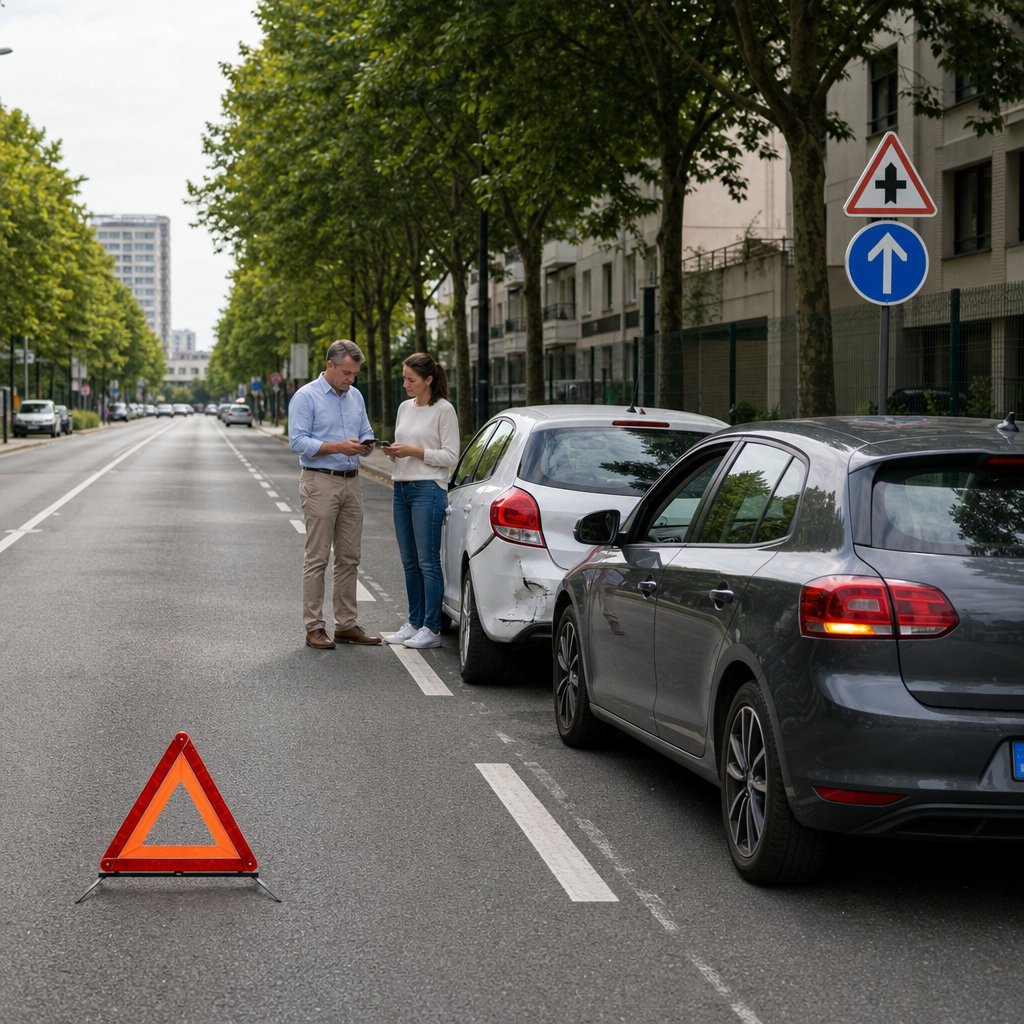
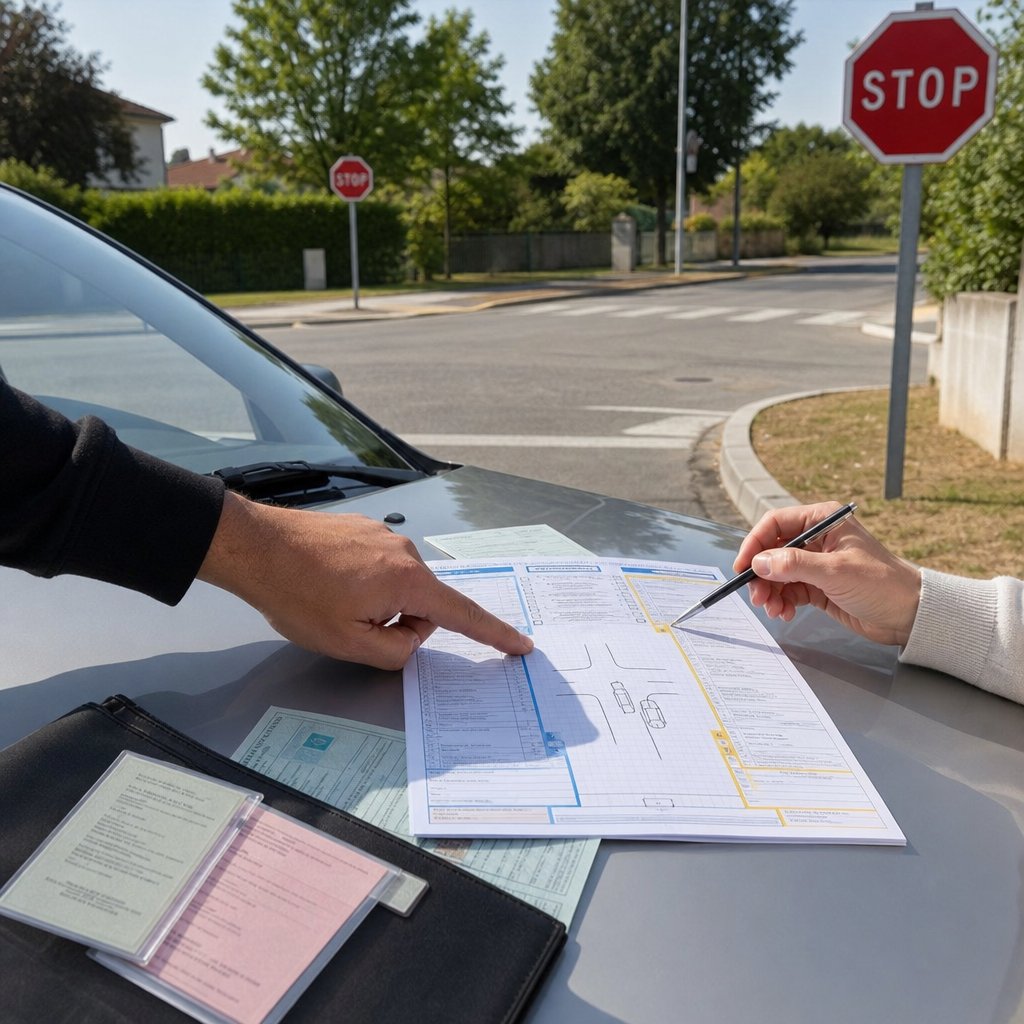
Le constat amiable sert à décrire les circonstances de l’accident pour permettre aux assureurs d’analyser les responsabilités. Il n’est pas réservé aux gros accidents : il est très utile même pour un choc léger.
Il peut exister en version papier ou sous forme dématérialisée selon les services disponibles, mais le principe reste le même : décrire clairement les faits.
Comment bien remplir un constat amiable
Le constat doit être rempli sur place si possible, calmement, avec l’autre conducteur. Il faut écrire de manière lisible et exacte.
À renseigner avec précision :
- date, heure et lieu de l’accident ;
- identité et coordonnées des conducteurs ;
- immatriculation des véhicules ;
- assureurs et numéros de contrat ;
- dégâts apparents ;
- cases décrivant les manœuvres ;
- croquis de l’accident ;
- observations utiles ;
- signatures des parties.
Points essentiels à retenir
- Ne signez pas un constat si vous n’êtes pas d’accord avec ce qui est écrit.
- Une fois signé par les deux conducteurs, il devient difficile de revenir sur les informations déclarées.
- Le croquis doit être simple, fidèle et clair : sens de circulation, position des véhicules, signalisation, nom des voies si possible.
- Cochez uniquement les cases correspondant vraiment à la situation.
- Les observations permettent de préciser un point important : feu rouge, stop, véhicule en stationnement, insertion, changement de file, etc.
Si l’autre conducteur refuse de remplir ou de signer
Vous pouvez :
- relever son immatriculation ;
- noter la marque, le modèle, la couleur du véhicule ;
- chercher d’éventuels témoins ;
- prendre des photos utiles de la scène, des dégâts, de la signalisation et des positions ;
- remplir seul votre constat en mentionnant le refus de l’autre conducteur ;
- prévenir rapidement votre assureur.
Le refus de signer n’empêche pas de déclarer l’accident.
Déclaration à l’assureur
Après l’accident, vous devez transmettre le constat ou la déclaration à votre assureur dans le délai prévu par le contrat et la réglementation applicable, en pratique généralement rapidement après le sinistre. Pour le code de la route, retenez surtout qu’il faut déclarer sans tarder.
Comment les responsabilités sont appréciées
Les assureurs s’appuient sur :
- le constat amiable ;
- les déclarations des conducteurs ;
- les témoignages ;
- les photos ;
- les dégâts observés ;
- les règles du code de la route applicables à la situation.
Situations classiques d’accidents
Choc arrière
En principe, le conducteur qui heurte par l’arrière est responsable, car il devait conserver une distance suffisante et rester maître de son véhicule.
Sortie de stationnement
Le conducteur qui quitte une place ou ouvre sa trajectoire pour repartir doit céder le passage aux véhicules en circulation. Sa responsabilité est souvent engagée en cas de choc.
Changement de direction ou de file
Celui qui change de voie doit vérifier rétroviseurs, angle mort et priorité. En cas de collision latérale pendant le changement de file, sa responsabilité est fréquemment retenue.
Priorité à droite, stop, cédez-le-passage
Le non-respect d’une priorité entraîne généralement la responsabilité du conducteur fautif.
Portière ouverte
Ouvrir une portière sans précaution et gêner un usager, notamment un cycliste ou une moto, engage la responsabilité de celui qui a ouvert la portière.
Marche arrière
Lors d’une marche arrière, le conducteur est en manœuvre : il doit céder le passage et s’assurer qu’il peut agir sans danger.
Accident avec un piéton, un cycliste ou un usager vulnérable
La route impose une vigilance particulière envers les usagers vulnérables. En cas d’accident, la situation est souvent analysée avec une grande attention à la protection de la victime.
Exemples :
- vous tournez à droite sans voir un cycliste sur la bande cyclable : votre responsabilité peut être engagée ;
- vous ne laissez pas traverser un piéton déjà engagé : faute du conducteur ;
- vous ouvrez votre portière sur un cycliste : faute du conducteur ou du passager qui ouvre sans contrôle.
Délit de fuite et responsabilités pénales
Quitter les lieux d’un accident sans permettre son identification constitue un délit de fuite. C’est très grave. Même pour un petit accrochage, il faut s’arrêter et assumer ses obligations.
En plus de la responsabilité civile liée à l’indemnisation, un conducteur peut engager sa responsabilité pénale s’il a commis une infraction : alcool, stupéfiants, excès de vitesse, blessures involontaires, mise en danger, fuite après accident.
Ce qu’il faut retenir pour l’examen
- Assurance au tiers = minimum obligatoire.
- Elle sert surtout à indemniser les autres si vous causez un dommage.
- Le constat amiable permet de décrire l’accident pour déterminer les responsabilités.
- Il faut le remplir avec précision, sans se presser.
- En cas d’accident, on pense d’abord à la sécurité des personnes.
- Le conducteur en manœuvre, en changement de file ou en non-respect de priorité est souvent responsable.
- Conduire sans assurance ou partir après un accident expose à des conséquences très graves.